・Home
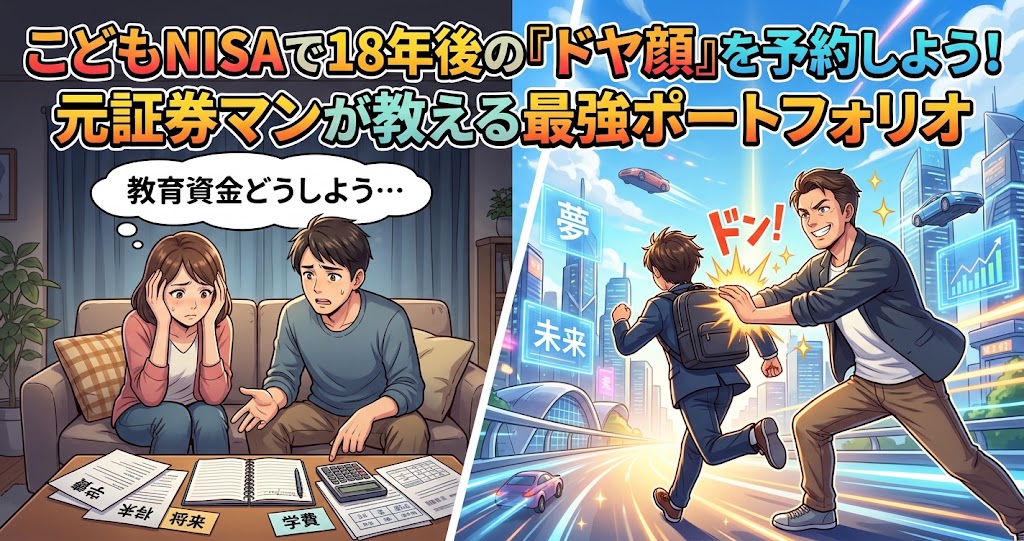
こどもNISAおすすめ銘柄に迷ったらコレ!元証券マンの我が子向けポートフォリオ
 会社員A
大切な我が子の未来のために「こどもNISA」でどんな投資をしてあげればいいのか…教育資金や将来の独立資金をどうやって準備すればいいですかね?
 DDS
なるほど、2027年から始まる「こどもNISA」は、本来NISA口座を開設できる18歳のお子様が最大18歳前倒しして非課税で投資できる神制度!使わない手はありませんよね。
会社員Aそうなんですよ!でも、何を投資するのが一番いいのか分からないんですよね。つみたて投資したは良いけど、価格が下がってしまい「投資しなきゃ良かった」なんてなったりもするし。。。
DDSそうですよね。私も子供がいるのでその気持ちよく分かります。
まあ私の子供はもう成人しているので、今回の「こどもNISA」は対象外になってしまいますが、もし仮に我が子で「こどもNISA」をするなら、何に投資するか!一緒に考えていきましょう。
目次
ぶっちゃけ、こどもNISAの最強ポートフォリオはこれに尽きます!
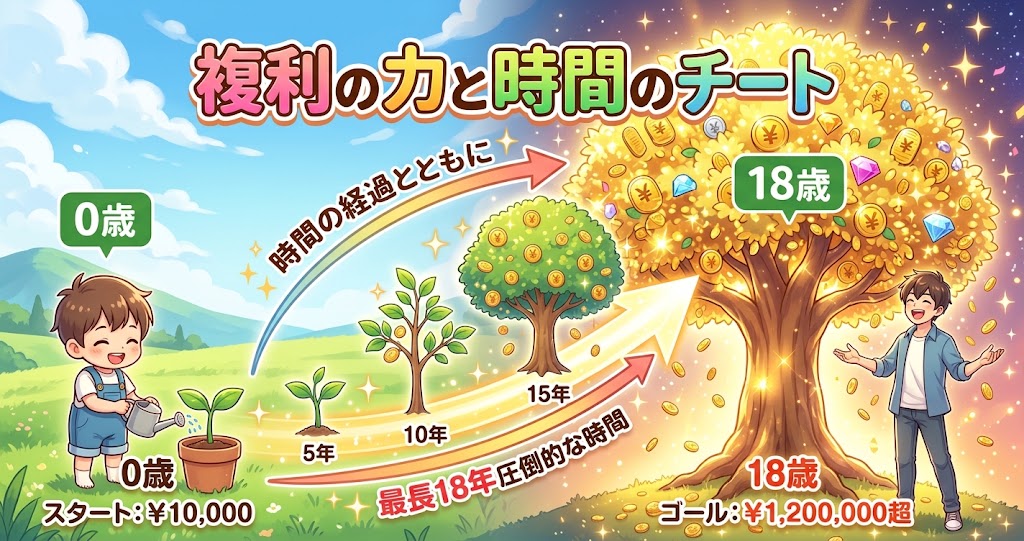
「こどもNISA」最大の武器は、0歳から始めれば「最長18年」という圧倒的な時間を味方につけられることです。
つまり、これは複利の力を極限まで引き出せるチート級のボーナスステージなんですよね。
しかし、先ほどの会社員Aさんのように「価格が下がったらどうしよう」と不安に思う気持ちも痛いほど分かります。
実際、日経平均は1980年代の日経バブル崩壊から株価が戻るまで約30年掛かりましたからね。
つまり、こどもNISAで積立しました👍 → 翌年に歴史的大暴落で資産価値が半分以下に😱😱😱
という展開は、マジで最悪のトラウマになりますよね。
だからこそ、ここで「感情」に振り回されるのではなく、厳密な「統計データ」と「人口動態」という揺るぎない事実をベースに戦略を組む必要があります。
すでに世に出回っている歴史的なデータを見てみましょう。
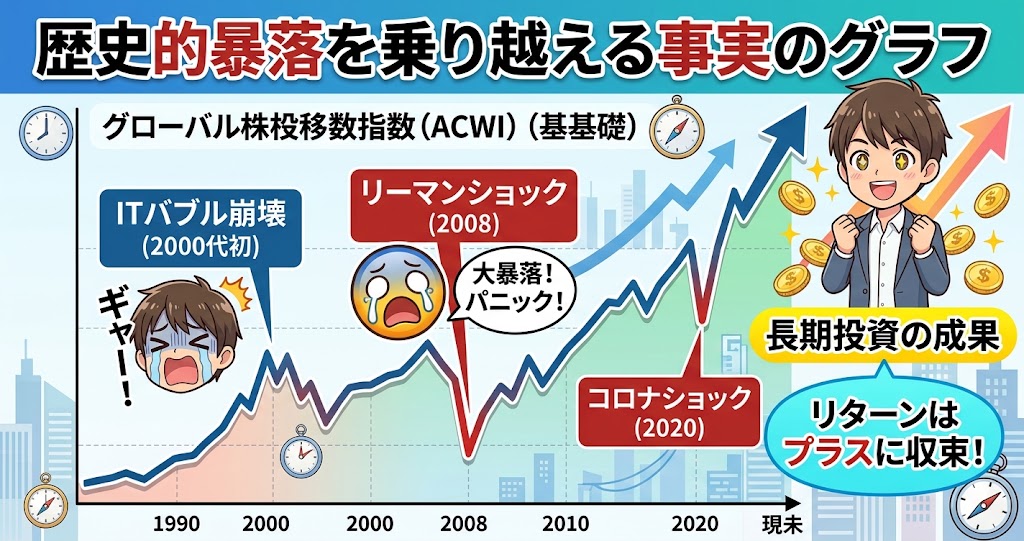
米国株式(S&P500)や全世界株式は、ITバブル崩壊、リーマンショック、そしてコロナショックと、気が遠くなるような大暴落を何度も経験してきました。
それでもなお、15年以上の長期積立を前提とした場合、過去のどの期間を切り取ってもリターンはプラスに収束しているという事実があります。
さらに、国連の予測データによれば、世界の人口は2080年代まで増加し続けると推計されています。
したがって、人口が増えれば必然的に消費が生まれ、企業は利益を拡大し、世界経済は成長を続けるというわけです。
では、お子様が成人を迎え、その資金を受け取る時の未来はどうなっているでしょうか?少し想像してみてみましょう。
街中では完全自動運転のタクシーが日常の足となり、スマートフォンという物理デバイスすら消滅して、網膜投影で空間にホログラムの画面を表示させ操作しているかもしれません。
そして、私たちが現在苦労してこなしている仕事の大半は、AIのパーソナルアシスタントに「よろしく」と一言指示を出すだけで、秒速で完璧に完了している。そんなSF映画のような未来が、現実としてすぐそこまで迫っています。
つまり、インデックスファンドへの投資とは、これから生まれる未知のメガベンチャーやテクノロジーの果実を、「非課税」というプラチナチケットで丸ごと受け取る権利を手に入れることと同義なのです。
とはいえ、どれだけ明るい未来が待っていても、途中の「暴落」という避けられない嵐を乗り越えなければ、その果実を味わうことはできません。
だからこそ、株式(オルカン)で人類の成長にフルベットしつつも、先進国債券と国内債券をポートフォリオに組み込むのです。これは「最大リターン」を狙う構成ではなく、30年以上の長期成長を目指しながら、株式100%よりも値下がりの衝撃を抑えるための戦略です。
金融庁も、長期・積立・分散を資産形成の基本とし、異なる値動きをする資産を組み合わせることでリスク低減が期待できると説明しています。
夢あふれる未来のテクノロジーと世界経済の成長を取り込みつつ、暴落の恐怖をデータと債券の防御力で乗りこなす。
これこそが、こどもNISAの最強ポートフォリオの形です。
おすすめポートフォリオの銘柄と黄金比
私たちが構築すべきは、先ほど申し上げた「全世界株式先(オルカン)」「先進国債券」「国内債券」をポートフォリオという鉄壁の陣形ですが、実際「オルカン」とか「先進国債券」と言っても色んなファンドから出ていて何が良いの?って感じですよね。
そこで私が、注目しているのが以下の5つのポイントになります
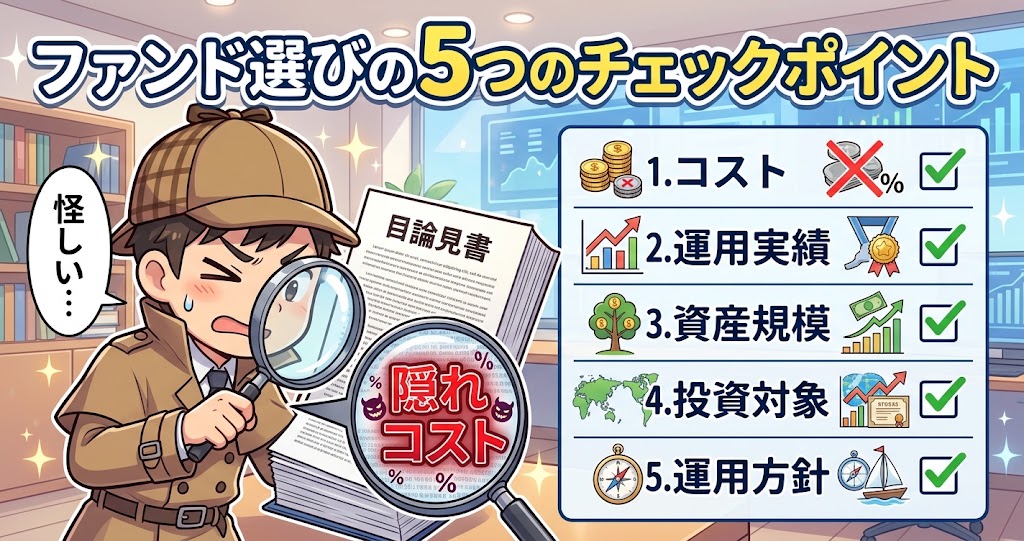
- 実質コストの低さ(信託報酬 + 隠れコスト)
- 理由: 同じ指数を目指す以上、理論上のリターンは全員同じです。しかしながら、手元に残る利益に差がつく唯一の絶対要因が「日々のコスト」だからです。したがって、目論見書の表面的な信託報酬だけでなく、運用報告書で判明する売買委託手数料や保管費用を含めた「隠れコスト」まで徹底的に比較します。加えて、「ライバルが値下げしたら即座に対抗して下げる」という運用会社の値下げ実績・姿勢も大きな判断材料になります。
- 純資産総額と資金流入の継続性(ファンドの規模と体力)
- 理由: どれほど手数料が安くても、お金が集まらず過疎化したファンドは「繰上償還(強制終了)」という最悪の結末を迎えるからです。さらに、純資産総額が数千億〜数兆円規模に膨らむと、スケールメリットによって指数売買に伴う隠れコストが劇的に下がるという相乗効果も生まれます。
- 運用目的への忠実度(トラッキングエラーの小ささ)
- 理由: コストが最安でも、運用の腕が悪くて目標指数から下方向にズレていては意味がないからです。マザーファンドの規模が十分に大きく、指数の構成銘柄入れ替えなどを綺麗にトレースできているか(指数の値動きとの乖離が極小か)を確認します。
- 信託期間(運用期間が無期限であること)
- 理由: 長期積立の大前提として、途中でファンドが終了しない「無期限」設定である必要があります。もっとも、現在の大手ネット証券で買える主要インデックスであれば99%「無期限」になっているため、ここは落第点を弾くための1秒チェック項目となります。
- 分配金方針(効率的な自動再投資)
- 理由: 分配金を出してしまうと、その都度税金が引かれて複利のエンジンが弱まってしまうからです。こちらも主要インデックス銘柄であれば「無分配」または「ファンド内での自動再投資」が標準仕様ですが、念のための最終確認として位置づけます。
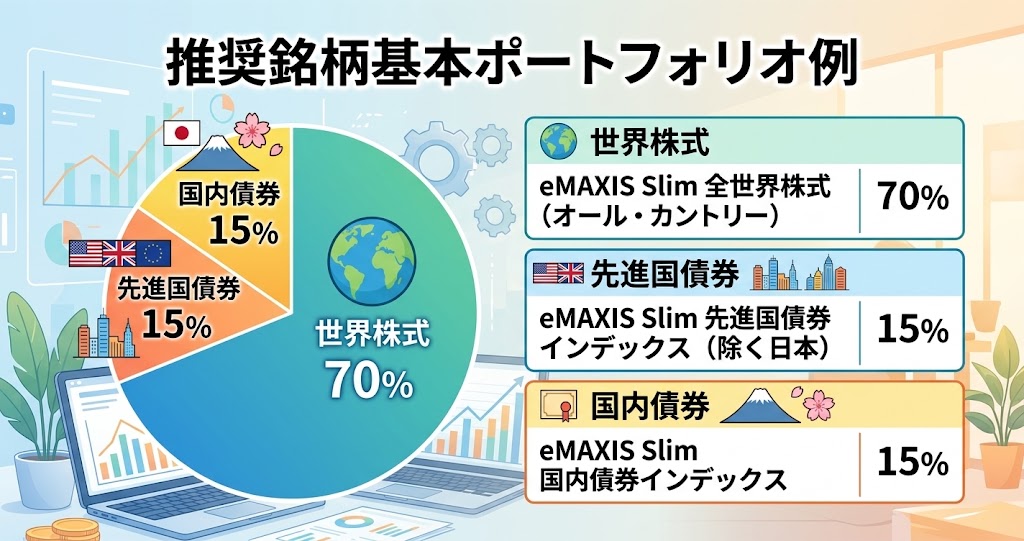
そしてそこから選んだ銘柄が以下になります。
各銘柄の理由
- eMAXIS Slim 全世界株式(オール・カントリー)
主役候補です。MSCIオール・カントリー・ワールド・インデックスへの連動を目指し、日本を含む先進国・新興国の株式に投資します。
2026年4月の運用報告では、分配金は0円でした。また、過去の分配金実績も0円が続いています。 分配金をファンド内部に留保して運用するタイプなので、分配金再投資によってこどもNISAの年間枠を余分に消費するリスクを抑えやすい商品です。
信託報酬は年0.05775%以内と低水準です。 ただし、将来の分配方針が絶対に変わらないとは限らないため、購入時には最新の目論見書を確認してください。 - eMAXIS Slim 先進国債券インデックス(除く日本)
先進国の国債や政府機関債などに投資する債券ファンドです。株式とは異なる値動きを期待し、ポートフォリオの値下がりを抑える役割を持たせます。
2026年4月時点の分配金実績は0円で、2023年以降も0円が続いています。 ただし、外国債券なので為替変動の影響を受けます。円高になると、債券価格が安定していても円換算の評価額が下がることがあります。
また、債券ファンドも元本保証ではありません。金利上昇局面では、債券価格が下落することがあります。 - eMAXIS Slim 国内債券インデックス
国内債券部分の候補です。円建て資産として、将来日本円で使う可能性がある教育資金との相性が比較的よい商品です。
分配金は過去の実績で0円が続いています。 信託報酬は年0.132%以内です。
ただし、国内債券ファンドも預金ではありません。金利上昇や保有債券の価格変動によって基準価額が下がる可能性があります。数年以内に確実に必要な教育費は、国内債券ファンドではなく、預金で別途確保するほうが安全です。
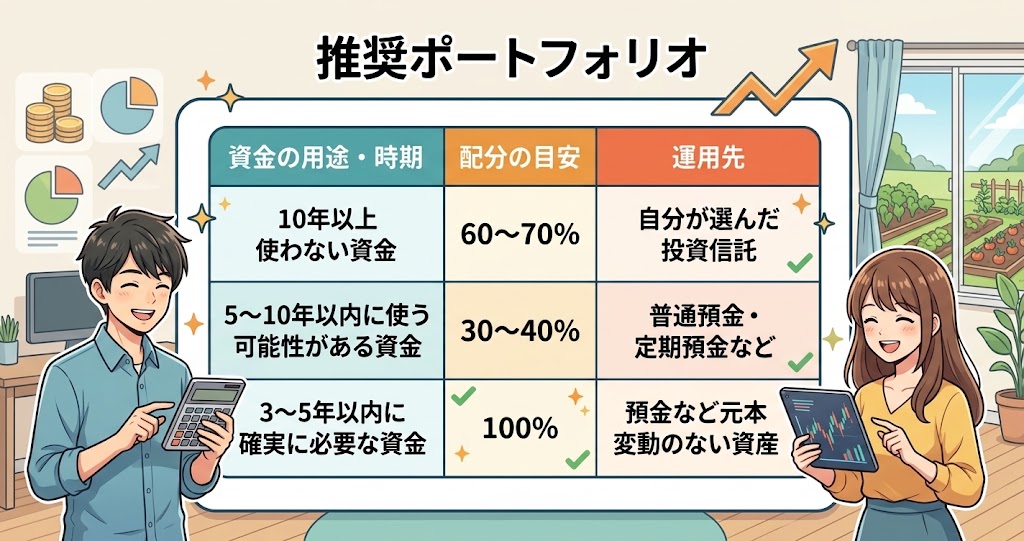
しかし、今回のポートフォリオは、あくまで30年以上の長期的な資産構築を前提としています。したがって、数年後の教育費など、近い将来での途中解約を前提としている場合は、残念ながらこの戦略は最適解にはなりません。
なので、教育費などで途中解約することを考えていましたら以下の推奨ポートフォリオの考え方を参考にしてください。
【初心者が陥りがちな失敗と対策】元証券マンが語る「負けない」ための鉄則
ポートフォリオの銘柄と黄金比が決まった。後は愚直にコツコツ積立するだけだ!と、楽観してはいけません。
ここで、一つ注意点があります。
投資初心者が最も陥りやすい罠についてです。
それは「相場が上がっている時に焦ってしまい最初に設定していた積立金以上に積立したり、相場が崩れ下落した時に恐怖に負けて積立設定を解除したり全てを解約してしまうこと」です。
この悲劇を防ぐための対策はただ一つ、「相場のノイズを無視して、決めた黄金比率をひたすら淡々と積み立て続けること」これに尽きます。
では、なぜ初心者はこのような真逆の行動をとってしまうのでしょうか?
それは、人間の脳がそもそも投資に向いていないからなんですよね。
そして、私は証券会社のカスタマーサポートダイヤルで、毎日数え切れないほどの投資家たちの生の声を聞いてきました。「この株はもっと上がるはずだ!」と熱狂して全財産を一つの銘柄に突っ込む人。
そして数日後、相場が急変すると「なんで下がってるんだ!これから上がるのか?」とパニックになって電話をかけてくる人。
私は毎朝4時からチャートを見て、ローソク足の動きとSNSやメディアの情報から投資家心理を読み解く朝活を2300日以上続けていますが、相場というものは常に「素人の恐怖と強欲」を養分にして動いているという残酷な事実を痛感しています。
投資の世界では、プロもアマチュアも同じリングに立たされます。しかし、プロが勝てるのは「魔法のテクニック」を持っているからではありません。彼らは「資金管理」と「メンタルコントロール」という退屈なルールを、機械のように守り抜くことができるからです。だからこそ、これから大切なお子様のお金を運用するあなたもプロの投資家と同じように絶対に相場の波に感情を揺さぶられてはならないのです。
これは、遊園地の「ジェットコースター」と「激辛カレー」に例えると非常にわかりやすいです。 SNSを開けば、「今はこのAI関連銘柄が熱い!」「仮想通貨で億り人になった!」という華やかな情報が飛び交っています。これは、期間限定の「超激辛スパイス・トレンドカレー」のようなものです。一口食べれば刺激的で興奮しますが、翌日には必ずお腹を壊してトイレから出られなくなります(大損します)。
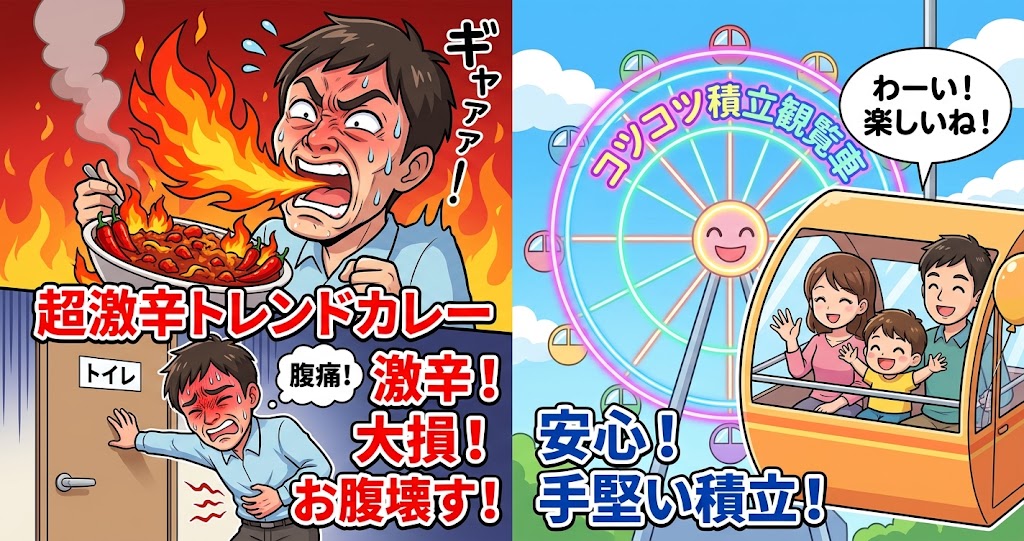
そして、暴落時のパニック売りは、ジェットコースターの急降下中に「怖いからここで降ろして!」と言って、安全バーを外して飛び降りようとするのと同じです。そのまま座っていれば必ず安全なゴール(数年後の相場回復)に辿り着けるのに、途中で飛び降りるからこそ大怪我(確定損)をしてしまうのです。私たちが乗るべきは、スリル満点のジェットコースターではなく、退屈だけれど確実に目的地へ運んでくれる「観覧車」です。
つまり、元証券マンとしての経験から断言できる最大の対策は、SNSの煽りや隣の芝生の青さに惑わされず、ただひたすらに「全世界株式70%・債券30%」という観覧車に乗り続けること。これこそが、我が子の資金を溶かさずに守り抜き、着実に増やすための鉄則なのです。
我が子が羽ばたく、ちょっとワクワクする未来の話
投資の正しい知識って、結局のところ何のために身につけるんでしょうね。
もちろん、銀行口座のケタを増やすためではありません。それは、大切なお子さんが「これやりたい!」って目を輝かせた時に、「よし、やってこい!」と笑って背中を押してあげるための「選択肢のチケット」なんですよ。
実を言うと、お金だけで幸せが買えるなんて、私はこれっぽっちも思っていません。
とはいえ、世の中の悩みの多くは、お金があればあっさり解決できちゃうのもまた事実なんですよね。だからこそ、今日から我が子のために、複利という時間を味方につけてコツコツと資産の種を蒔いておくわけです。
そして15年後や20年後。
「お父さん、北欧に留学してデザインの勉強したい!」とか、「仲間と起業して一花咲かせたいんだ!」なんて、子供がいきなり突拍子もない夢を語り出す日が来るかもしれません。
その時、「ごめん、うちにはお金がないから…」って、子供の夢にブレーキをかけるのって、親としてはやっぱり一番しんどいじゃないですか。
でも、正しい知識を持って資本主義の波にうまく乗っておけば、そんな悔しい思いをしなくて済みます。だから、今のちょっとした我慢は、未来の子供への最高のプレゼントになるんです。
少しだけ目を閉じて、想像してみてくださいよ。
子供の壮大な夢物語を聞いた時に、「よしわかった。お金の心配はいらないから、お前の人生、最高に面白くしてみろ!」ってドヤ顔で言えたら……ちょっと親としてカッコよすぎませんか?想像するだけでニヤニヤしちゃいますよね。
それに、親がずっと前から自分のために準備してくれていたっていう事実そのものが、子供が社会に出て壁にぶつかった時の、何よりの心の支えになります。私がうちの子供にもそうして伝えてきたように、あなたのお子さんが立派な大人になった時、今度は彼らが自分の子供へと、この愛情と知識のバトンを繋いでいってくれるはずです。
つまり、あなたが今日から始めるのは、ただの金融のテクニックじゃありません。子供が安心して大海原へ飛び出すための、ちょっと頑丈な浮き輪を作ってあげるようなものです。さあ、肩の力を抜いて、一緒にその準備を始めてみましょう!
免責事項
当ブログでお伝えしている情報は、あくまで私の過去の経験や、執筆時点での統計データ・歴史的事実に基づいた「一つの戦略」をシェアするものです。決して、特定の投資信託や銘柄の購入を無理に勧めるものではありません。
投資には、どうしても価格が上下するリスクが伴います。過去数十年のデータがどれほど優秀だったとしても、未来の相場がずっと右肩上がりになる保証は世界のどこにもありません。
だからこそ、実際に大切なお子様のための資金を投資する際は、必ずご自身でも最新の目論見書や信託報酬などの事実を確認してください。そして、最終的な投資の判断(購入ボタンを押す決断)は、すべてご自身の「自己責任」で行っていただくようお願いいたします。
万が一、当ブログの情報を参考にして損失が生じてしまった場合でも、筆者としては一切の責任を負いかねますので、その点だけはあらかじめご了承ください。
関連記事
あわせて読みたい

こどもNISAとは?2027年から始まる新制度の仕組みを初心者向けに解説
子どもの将来のためにしっかり貯金をしてあげたい。しかし、今の時代、銀行に預けてもお金は全く増えませんよね?だからこそ、「2027年から始まる『こどもNISA』はマジ...
コメント