・Home
こどもNISAとは?2027年から始まる新制度の仕組みを初心者向けに解説
子どもの将来のためにしっかり貯金をしてあげたい。しかし、今の時代、銀行に預けてもお金は全く増えませんよね?だからこそ、「2027年から始まる『こどもNISA』はマジで良いです!今すぐ準備を始めることをお勧めします!」
なぜなら、これが国が用意した最強の「非課税お年玉システム」だからです。つまり、この制度を理解し、正しく運用するかどうかで、お子さんの未来の選択肢が劇的に変わります。そして、この記事を最後まで読めば、投資の知識が全くない初心者の方でも、迷わず完璧なスタートダッシュを切れるようになります。
目次
こどもNISAの基礎知識と結論:国税カラスを撃退する魔法の箱
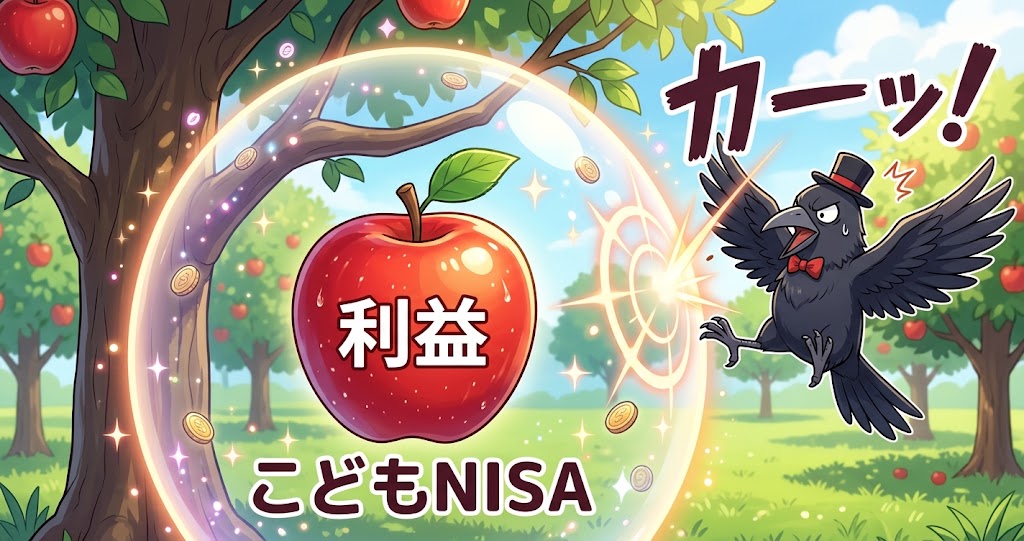
こどもNISAを例えるなら「絶対に国に税金(リンゴ)をかじられない魔法の貯金箱」だとイメージしてください。
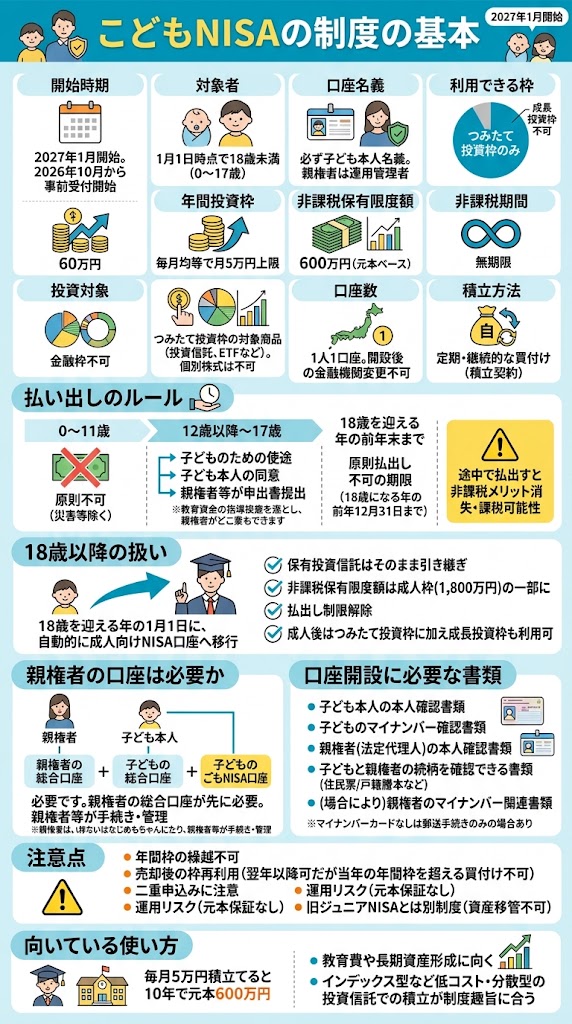
さらに、すでに決まっている事実をお伝えします。2027年1月からスタートするこの新制度は、0歳から17歳の子ども名義で利用できます。そして、投資できるのは堅実な「つみたて投資枠」のみ。年間60万円(月額最大5万円)まで、生涯で最大600万円まで非課税で運用可能です。しかも、非課税期間は「無期限」となっています。
たとえば、あなたが普通の畑で投資というリンゴ(利益)を育てたとします。すると、通常は利益を確定した際、発生した利益に対し約20%分を税金という名の「国税カラス」に遠慮なく食べられてしまいます。
しかし!こどもNISAという魔法のビニールハウスを使えば、カラスは一切手出しができません。つまり、育てたリンゴの利益は100%丸ごとお子さんのものになるのです。
そして、子どもが18歳を迎える年の1月1日には、なんと自動的に成人向けNISAへとレベルアップし、総枠1,800万円の巨大な畑へと進化します。
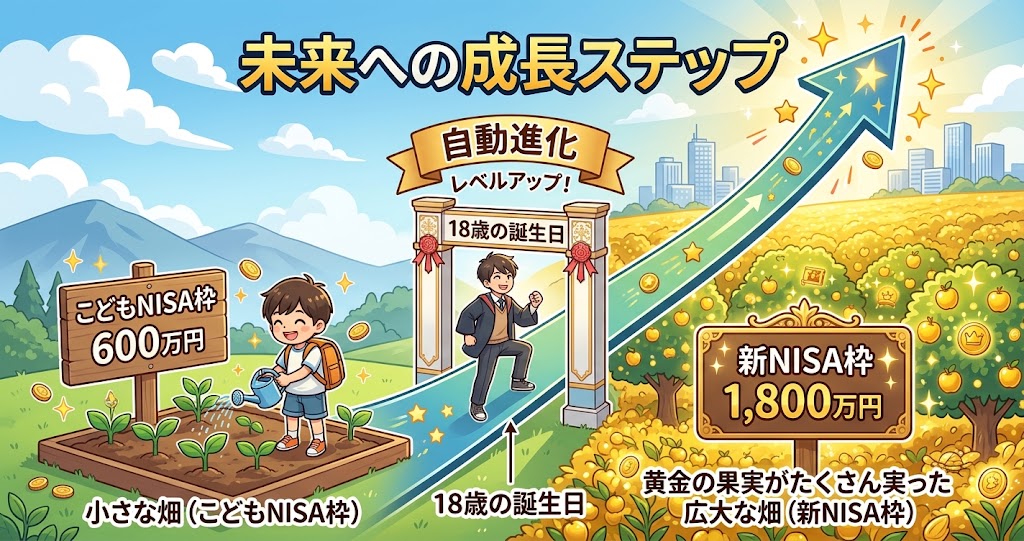
ちょっと都合のいい未来を想像してみてみましょう。この資金が順調に右肩上がりで育っていれば、お子さんが18歳になった時、世界一周の旅に出ることも、自分のビジネスを立ち上げる起業資金にすることも簡単にできるくらい無税の口座残高が増えているということなんです!
初心者が陥りがちな失敗と対策:元証券マンが想像する悲劇
しかし、強力な制度ゆえに注意が必要です。私が証券マンとして最前線で働いていた頃、一番多く見た悲劇をお話ししましょう。 それは「親が自分の都合で途中で引き出そうとして自爆する」という大失敗です。
だからこそ、絶対に覚えておいてください。こどもNISAは、年齢によって引き出しルールがガチガチに決まっています。 まず、0〜11歳までは原則として売却も出金も「絶対に」できません。
そして、12歳〜17歳になっても、「子どものための資金であること」や「本人の同意」などの厳格な条件を満たさない限り、非課税での払い出しは不可能です。
もしルールを破って無理やり資金を出すと、非課税メリットを失い、過去の利益にさかのぼって課税されるという恐ろしいペナルティが待っています。
証券マン時代、「ちょっと車を買い替える足しに…」と安易に子どもの口座に手をつけて、多額の税金をとられて大目玉を食らったお客様を何人も見てきました。つまり、これは「子どものための聖域」なのです。
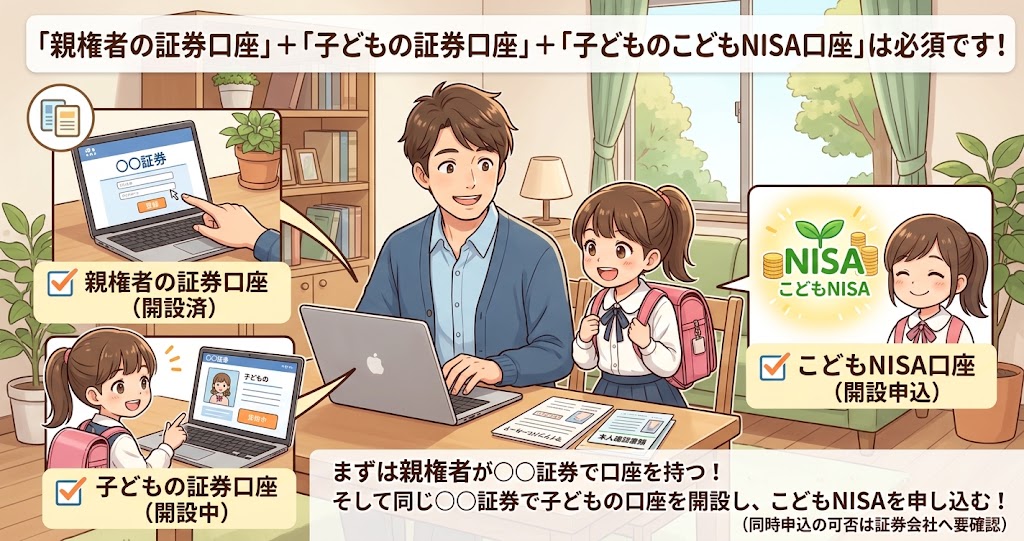
さらに、もう一つの落とし穴があります。それは「口座開設の罠」です。子ども用の口座だけを作ればいいと勘違いしていませんか?
実は「親権者の証券口座」+「子どもの証券口座」+「子どものこどもNISA口座」という3点セットがマストなのです。つまり、親であるあなたが、事前にかもしくは同時に○○証券の口座を持つ必要がある、そして、親と同じ○○証券会社でこどもの証券口座を開設し、こどもNISA口座開設をする(同時申込可否は証券会社へ要確認)する必要があるということです。
まとめ
こどもNISAは、年間60万円まで非課税で運用できる、お子さんの輝かしい未来への「最強のパスポート」です。しかし、年齢による途中引き出しの制限や、親の口座が必須であるというルールには十分注意してください。
最後に注意事項をまとめた一覧表になります。ぜひブックマークして分からなくなったり不安になったら見に来て下さい。
関連記事
あわせて読みたい

こどもNISAおすすめ銘柄に迷ったらコレ!元証券マンの我が子向けポートフォリオ
大切な我が子の未来のために「こどもNISA」でどんな投資をしてあげればいいのか...教育資金や将来の独立資金をどうやって準備すればいいですかね? なるほど、2027年か...
コメント